BBVA México estima que los servicios aportarán 1.2 puntos del crecimiento de 1.8% del PIB Total en 2027
El informe Situación Regional Sectorial 2S26 de BBVA México indica que el crecimiento de la economía mexicana al 2T26 se basa una vez más en el desempeño de las actividades terciarias. El PIB acumulado de los servicios aumentó 1.6%, del sector primario 2.1%; mientras que el PIB de las actividades secundarias no creció, esto a pesar de una recuperación de la Construcción y la Minería.

Este último sector, Minería, fue el segundo que más creció a esta fecha, 3.8%, solo por detrás del Comercio Mayorista que creció un sorprendente 6.7%. La mayor actividad no va de la mano de un aumento en la demanda por crédito bancario en general, esto pese al menor costo del crédito. Sólo ocho sectores aumentaron el saldo de crédito a la mitad de este año 2026. El papel dominante de los servicios se mantendrá durante 2027, año en el cual se estima que servicios Financieros, Medios Masivos y Transportes lideren el crecimiento con tasas de 5.0%, 3.3% y 3.0%, respectivamente.
Además, podría verse una recuperación de la Manufactura con un avance de 1.7% a tasa anual.
Sector Turismo
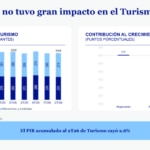
En esta edición, el documento profundiza sobre el sector Turismo, dado que la realización de la Copa Mundial de Futbol 2026 debió tener un efecto positivo. Sin embargo, el impacto parece ser nulo, dado que el PIB acumulado al 2T26 de este sector cayó 2.6%, siendo la preparación de Alimentos y Bebidas el subsector que más se contrajo, 5.4%. Estos resultados son coincidentes con los ingresos que reportan las empresas del sector, los cuales han caído de forma constante desde el 2T24, igual que el PIB. A junio de 2026, estos ingresos disminuyeron en tasa anual 7.1%.
A nivel regional BBVA México estima que la economía mexicana incrementará su crecimiento de 0.6% en 2025 a 1.4% en 2026, con una recuperación que se extendería a las 32 entidades federativas, aunque con diferencias importantes en su magnitud. Campeche (2.9%), Quintana Roo (2.4%) y Tabasco (2.0%) registrarían las mayores tasas de crecimiento, en parte debido a un rebote y un crecimiento de la economía a tasas normales de su economía después del boom de obra pública que registraron entre 2023 a 2025. Hacia 2027, BBVA Research anticipa una recuperación económica más extendida, aunque insuficiente para reducir significativamente las brechas regionales. Las mayores tasas de crecimiento se estiman en Quintana Roo (2.8%), Coahuila (2.7%), Ciudad de México (2.3%) y Querétaro (2.2%).
El informe también analiza los efectos económicos de la Copa Mundial de la FIFA 2026 en Ciudad de México, Nuevo León y Jalisco. La evidencia muestra que el impacto fue limitado y heterogéneo, concentrándose principalmente en servicios relacionados con turismo, esparcimiento y entretenimiento. Nuevo León presentó los resultados más favorables, con un crecimiento anual de 4.3% en los ingresos reales de los servicios turísticos y de 22.6% en esparcimiento durante junio. En contraste, Ciudad de México y Jalisco registraron resultados más débiles en consumo y hotelería. De acuerdo con estimaciones del Banco de México, el gasto de turistas extranjeros habría aportado entre 0.03 y 0.06 puntos porcentuales al PIB de las entidades sede.
Sector Automotriz
En el análisis del sector automotriz, se ve que el subsector de Equipo de Transporte profundiza su contracción debido primordialmente a los aranceles a las exportaciones mexicanas hacia EUA. Al 2T26, el PIB acumulado de esta industria disminuyó 4.0% a tasa anual. Este resultado está dado por las respectivas caídas de las ramas de Autos y Camiones con 6.1% y Autopartes con 1.7%. La producción bruta también disminuyó, tanto en número de vehículos como en monto, 0.4% y 10.8%, respectivamente. Esta combinación de resultados donde el monto cae más que el número de unidades apunta a que la producción se enfoca en unidades de menor valor en promedio.
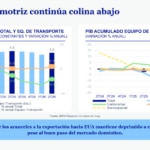
Por otro lado, el mercado doméstico continúa avante. En cifras anualizadas, las ventas a la mitad del año rondan el 1.6 millones de unidades, una tasa de crecimiento de este indicador de 3.7%. Aunque tienen un participación muy baja, los vehículos eléctricos e híbridos también siguen aumentando sus ventas, particularmente en entidades con mayor poder adquisitivo y de mayor densidad poblacional. El menor costo del crédito, así como el empleo deberán mantener la demanda por vehículos en el siguiente año, aunque se espera que se enfoque en la gama media y baja.
El estudio "De automóviles a servidores, ¿nuevo motor de la manufactura mexicana?", identifica una transformación relevante en la estructura exportadora del país, impulsada por la expansión en Estados Unidos de los centros de datos, servidores e infraestructura tecnológica.
Durante el primer semestre de 2026, la industria de Computación representó 23.9% de las exportaciones mexicanas, superando a la industria Automotriz.
México también incrementó su participación en las importaciones estadounidenses de equipo de cómputo, pasando de un promedio de 27.8% entre 2018 y 2023 a 35.2% entre 2024 y el primer semestre de 2026, consolidándose como un proveedor estratégico del mercado estadounidense.
México cuenta con una oportunidad para desarrollar una segunda especialización manufacturera, complementaria a la industria Automotriz. Los clústeres industriales de Chihuahua, Jalisco y Baja California ofrecen capacidades productivas, infraestructura logística y experiencia exportadora que podrían aprovecharse para fortalecer la industria tecnológica. Sin embargo, consolidar esta oportunidad requerirá mayor inversión, disponibilidad energética, formación de capital humano y desarrollo de proveedores locales.
México ante la crisis mundial del diésel
Por último, el informe analiza los riesgos económicos derivados del choque internacional de oferta de combustibles registrado durante 2026. Las interrupciones de exportaciones procedentes del Golfo Pérsico y Rusia redujeron la disponibilidad internacional de diésel en aproximadamente 1.6 millones de barriles diarios entre febrero y agosto, provocando fuertes presiones sobre los precios. En septiembre de 2026, los precios del diésel registraron incrementos anuales de 68.7% en Estados Unidos, 39.6% en Europa, mientras que en México el aumento anual se mantuvo cercano al 3% entre julio y agosto. Este entorno llevó a Estados Unidos a considerar restricciones a sus exportaciones en diésel, aunque posteriormente descartó temporalmente esa posibilidad.
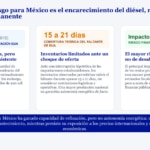
el principal riesgo económico para México sería el encarecimiento del abastecimiento de diésel
Para dimensionar esta vulnerabilidad, el estudio estima que, ante una interrupción hipotética de las importaciones estadounidenses de diésel, los inventarios observados de entre 3.4 y 4.6 millones de barriles permitirían compensar el faltante de aproximadamente 220 mil barriles diarios durante 15 a 21 días, suponiendo que no se incrementa la producción nacional ni se sustituye el suministro estadounidense con otros proveedores. Esta estimación es teórica y no representa autonomía operativa efectiva, debido a las restricciones logísticas y de distribución.
Por lo tanto, el principal riesgo económico para México sería el encarecimiento del abastecimiento de diésel y su transmisión hacia los costos productivos, más que un desabasto permanente. El transporte concentra 75.3% del consumo nacional de este combustible y el sector agropecuario 16.5%, por lo que un aumento prolongado de precios afectaría los costos logísticos, la producción agrícola y los precios de los alimentos.