Europa ante la carrera ‘cleantech’: de plan climático a pilar energético, industrial y estratégico
Las tecnologías limpias (‘cleantech’) han dejado de ser únicamente soluciones que ayudan a reducir emisiones y se han convertido en una pieza clave para la transformación económica y geopolítica. El primer informe ‘European Clean Tech Atlas 2026’ del centro de estudios Bruegel muestra con detalle su despliegue y el desafío de combinar descarbonización, competitividad industrial y seguridad energética.

Las ‘cleantech’ incluyen tecnologías como la energía solar y eólica, las baterías, los vehículos eléctricos, las bombas de calor, las redes eléctricas avanzadas, el hidrógeno limpio o los procesos industriales bajos en carbono. Todo este ecosistema de productos, servicios, procesos y modelos de negocio está dejando de ser únicamente un proyecto climático para convertirse en una cuestión industrial y estratégica, con implicaciones para el mercado energético mundial. La dimensión económica de esta transformación es ya considerable: la inversión mundial en tecnologías limpias alcanzó los 1,8 billones de euros en 2025, mientras que el valor del mercado global de estas tecnologías llegó a 1,1 billones.
Esta es la principal tesis del European Clean Tech Atlas 2026, informe elaborado por investigadores de Bruegel, centro de estudios europeo y laboratorio de ideas especializado en economía y con sede en Bruselas. La institución analiza cómo las tecnologías limpias están transformando el sistema energético europeo, la estructura industrial del continente y sus relaciones comerciales con el resto del mundo. La investigación parte de la premisa de que la electrificación y la sustitución progresiva de los combustibles fósiles son una oportunidad económica de gran magnitud, pero también plantean desafíos relacionados con la dependencia tecnológica, las cadenas de suministro y la competitividad industrial.
En su primera edición, el Atlas realiza un seguimiento de las inversiones en instalaciones de tecnologías limpias y combina datos propios con información oficial de Eurostat (oficina estadística de la Unión Europea), la Agencia Internacional de la Energía (IEA, por sus siglas en inglés) y organizaciones independientes como Global Energy Monitor (GEM), Ember y Rhodium Group. La estructura del estudio recorre la adopción de tecnologías limpias por parte de empresas y consumidores, la capacidad europea para fabricarlas a escala industrial y el contexto internacional en el que se desarrolla esta transición hacia una economía basada en las ‘cleantech’.
Una Europa todavía dependiente de los combustibles fósiles
Europa afronta la transición energética todavía condicionada por su elevada dependencia del abastecimiento energético externo. El avance de las energías renovables convive aún con una economía que depende del petróleo y el gas importados. Según la investigación, en 2025, la factura europea de importaciones de combustibles fósiles superó los 350.000 millones de euros, lo que equivale a unos 1.750 euros anuales por hogar europeo. Solo el petróleo representó 231.000 millones de euros, frente a 104.000 millones del gas natural y 18.000 millones del carbón.
Las crisis energéticas recientes han acelerado la búsqueda de alternativas. La interrupción del suministro de gas ruso tras la invasión de Ucrania provocó un fuerte aumento de precios en 2022, mientras que las tensiones geopolíticas posteriores han vuelto a poner de relieve la vulnerabilidad de los mercados de energía fósil.
La electricidad representa actualmente el 23% del consumo energético de la Unión Europea (UE) y “es probable que esta proporción aumente en los próximos años a medida que se electrifiquen el transporte, la calefacción y la industria”, indica el informe. El escenario previsto por la Comisión Europea apunta hacia una economía mucho más electrificada en línea con los objetivos climáticos de 2050, con alrededor del 60% de electrificación.
En 2025, la generación eléctrica en la Unión Europea se distribuyó así:
- Eólica: 17%
- Solar: 12%
- Nuclear: 23%
- Hidráulica: 12%
- Bioenergía: 6%
- Combustibles fósiles: 29%
La electrificación como columna vertebral del cambio
El Atlas identifica la electrificación como un elemento esencial de la transición energética europea. Mientras en China la proporción de energía consumida en forma eléctrica ha aumentado, pasando del 19% al 29% entre 2011 y 2023; en la Unión Europea, estancada en promedio en la última década, el ritmo por países es desigual. Por ejemplo, Noruega lidera la electrificación gracias a la elevada penetración del vehículo eléctrico, las bombas de calor y las soluciones industriales eléctricas. Suecia y Finlandia siguen patrones similares. Bulgaria presenta una situación particular debido a una red de gas doméstica relativamente limitada, que ha favorecido un mayor peso de la electricidad en la calefacción residencial.
Además de la demanda de electricidad, también resulta relevante la oferta, favorecida por la dotación de recursos renovables y políticas orientadas a potenciarlos.
Los investigadores del centro Bruegel aseguran que es necesario transformar todo el sistema energético para que la electricidad sustituya directamente los combustibles fósiles en el calentamiento de un edificio, el movimiento de un vehículo, la iluminación o la producción de bienes. Entre las medidas se encuentran:
- Producir electricidad de bajas emisiones.
- Crear infraestructuras adecuadas para transportarla hasta el consumidor y utilizarla para proporcionar “servicios energéticos útiles” (transporte, calefacción).
El crecimiento de las ‘cleantech’ está ligado al aumento del consumo de electricidad y a que esta tenga un papel cada vez mayor en la economía, como admiten los autores del informe.
El despliegue avanza en energía solar, eólica y almacenamiento
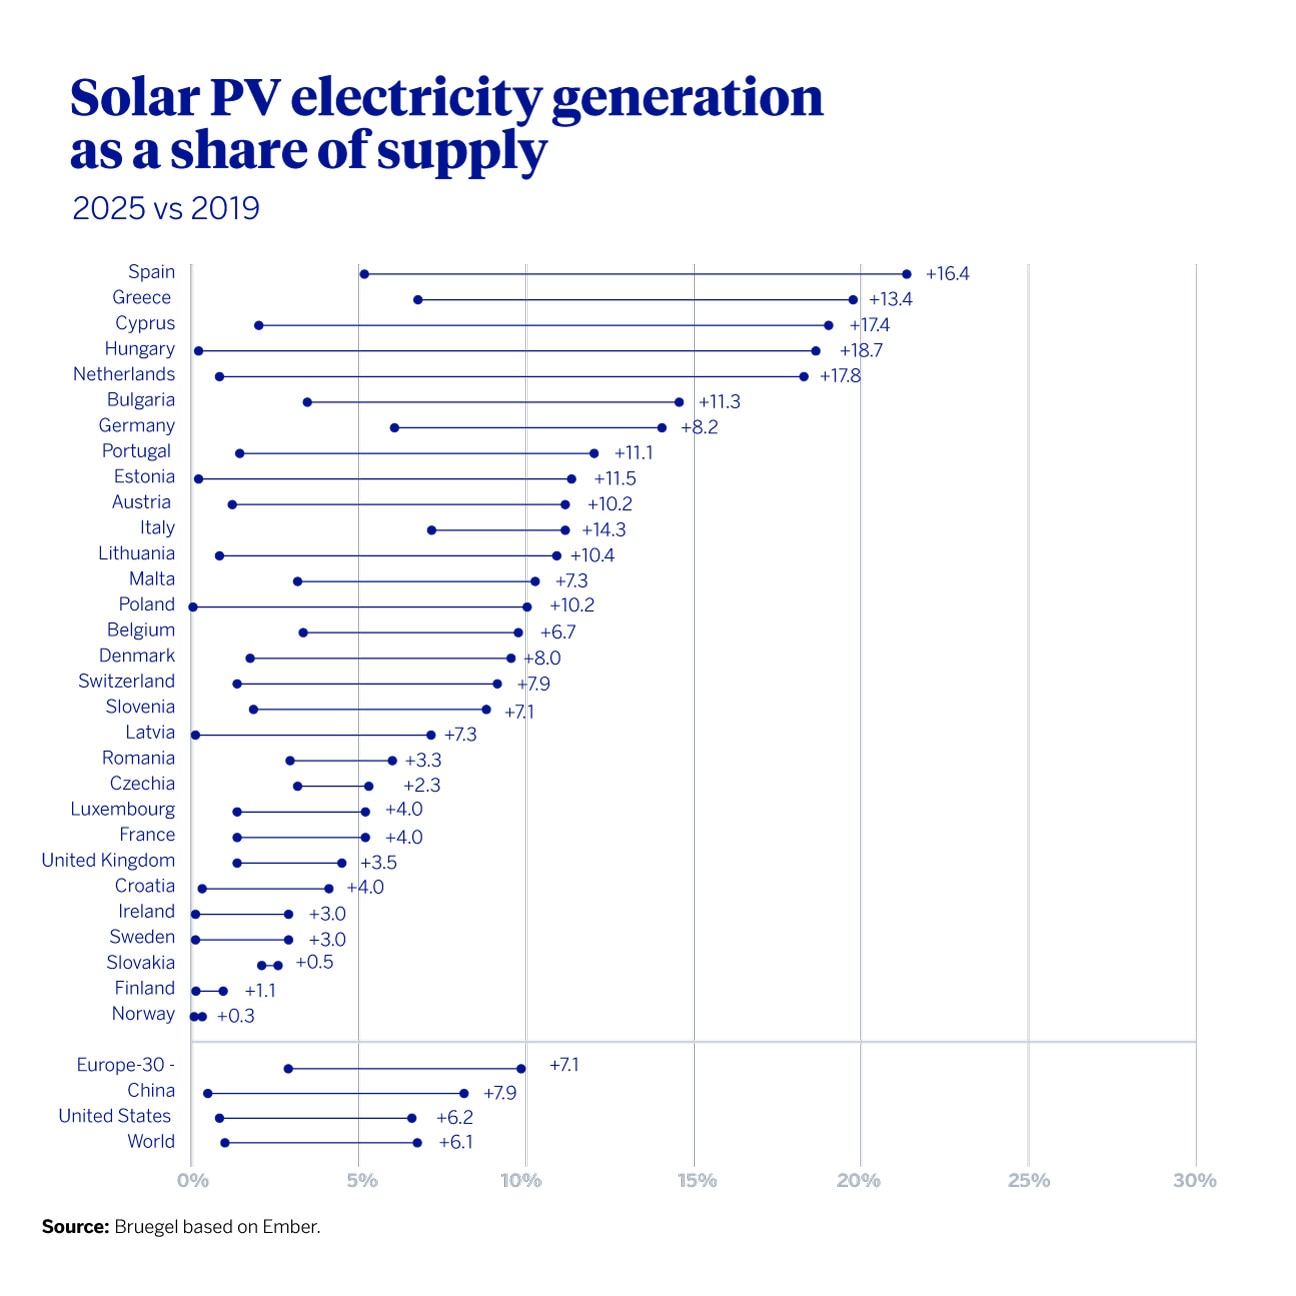
En 2025, la energía solar cubrió el 12% de la demanda eléctrica europea, después de dos grandes oleadas de expansión. Como reconoce el informe, la primera estuvo impulsada por programas públicos de apoyo en los años 2000, que ayudaron a crear un mercado inicial y contribuyeron a reducir los costes globales de la tecnología.
Desde 2019 comenzó una segunda fase de crecimiento impulsada por la caída de precios y nuevos programas de apoyo. El año pasado, Europa contaba con 380 GW de capacidad solar conectada a la red, equivalente a unos 0,7 kW por habitante. Un dato equivalente a la potencia necesaria para mantener encendidas setenta bombillas LED domésticas). Aproximadamente, el 60% de esta capacidad está instalada en tejados y el resto, en grandes plantas solares.
España encabeza el listado de países donde ha crecido más la generación de electricidad procedente del Sol, más de un 16% entre 2019 y 2025, seguido de Grecia, Chipre, Hungría y Países Bajos. El crecimiento europeo de esta energía renovable supera al de otras grandes economías.
La eólica mantiene también un papel central y ya se considera una tecnología madura en el entorno europeo. En 2025 cubrió el 17% de la electricidad europea. Cerca del 90% de la capacidad instalada corresponde a parques terrestres, aunque la eólica marina concentra buena parte de las nuevas inversiones, especialmente en el mar del Norte.
Dinamarca continúa siendo una referencia en este ámbito: sus aerogeneradores producen más de la mitad de su electricidad. Países Bajos, Finlandia, Suecia y Lituania han registrado algunos de los mayores crecimientos.
Al mismo tiempo que aumenta la producción de energías renovables, se eleva la necesidad de sistemas de almacenamiento. Las baterías de ion-litio han ido ganando protagonismo porque permiten responder rápidamente a variaciones de oferta y demanda eléctrica. “Mientras que los sistemas de bombeo hidráulico se han utilizado durante décadas y son adecuados para almacenar energía durante largos periodos de tiempo, los sistemas de baterías de ion-litio son especialmente eficaces para absorber y liberar electricidad con gran rapidez”, explican los autores del Atlas.
En 2024, Europa contaba con 60 GWh de almacenamiento estacionario conectado a la red, aunque la capacidad acumulada en baterías de vehículos eléctricos era muy superior, con unos 600 GWh estimados.
La industria ‘cleantech’: una nueva geografía económica
Desde 2016, las empresas han invertido al menos 118.000 millones de euros en instalaciones europeas de fabricación de tecnologías limpias, incluyendo baterías, vehículos eléctricos, paneles solares, aerogeneradores y hierro de bajas emisiones.
Alemania acumula las mayores inversiones, con más de 25.000 millones de euros desde ese año. En 2026, los mayores proyectos en curso se concentran en Hungría y España. La industria de baterías es uno de los campos clave. Hungría se ha convertido en un polo europeo emergente y alberga la mayor capacidad de fabricación de celdas de baterías del continente. Suecia y Finlandia presentan una elevada especialización laboral, una mayor proporción de trabajadores vinculados al sector de las unidades de generación y almacenaje de electricidad. En automoción eléctrica, Europa cuenta con capacidad industrial suficiente para producir alrededor de cuatro millones de vehículos eléctricos al año, frente a una demanda interna de unos tres millones. El país germano concentra la mayor capacidad de fabricación, seguidos de Francia y España.
El contexto internacional: China, EE. UU. y la nueva competencia tecnológica
Uno de los pilares de la transición limpia es el comercio internacional, que depende en gran medida de una cadena de suministros global. Según los datos del Atlas Europeo de Tecnologías Limpias, la UE en 2024:
- Exportó tecnologías limpias por valor de 82.000 millones de euros.
- Importó 90.000 millones de euros.
- Déficit comercial de 8.000 millones de euros.
China es el principal proveedor europeo de productos ‘cleantech’. Del total de importaciones de tecnologías limpias, el 60% (54.000 millones de euros) procedía de la potencia asiática. ¿Por qué? Por su capacidad industrial. “China ha desarrollado durante las últimas décadas una enorme industria de fabricación de tecnología limpia, especialmente paneles solares, baterías y coches eléctricos. Esto le ha permitido producir grandes volúmenes, reducir costes y acelerar el despliegue de estas tecnologías”. Esto permite a Europa adquirirlas a precios competitivos. Los expertos del ‘think tank’ Bruegel admiten que “si una parte muy grande de esas ‘cleantech’ se fabrica fuera de Europa, la transición puede depender de decisiones industriales, comerciales o geopolíticas de otros países”. En resumen, la UE acelera su transición, pero una parte importante de las tecnologías procede de un único proveedor exterior.
Este es el escenario de las ‘cleantech’ por países.
- China: potencia industrial de la transición: los investigadores aseguran que China combina una rápida electrificación con una enorme producción de componentes. En 2023, el 29% de su demanda energética estaba cubierta mediante electricidad, frente al 23% europeo. Además, la mitad de los vehículos nuevos vendidos en el país en 2025 eran eléctricos de batería. Al mismo tiempo, China mantiene una elevada dependencia del carbón: más de la mitad de su generación eléctrica continúa procediendo de combustibles fósiles, principalmente centrales alimentadas con este mineral.
- EE.UU: impulso y giro regulatorio: Estados Unidos presenta un panorama distinto. Las fuentes limpias generan el 43% de su electricidad, con un papel creciente de la solar y la eólica, aunque el gas natural sigue siendo la principal fuente fósil para generación eléctrica. La Ley de Reducción de la Inflación (IRA) de 2022 impulsó inversiones industriales y fabricación nacional de tecnologías limpias. El informe estima que ese impulso generó 28.000 millones de euros de inversión en 2023, aunque posteriormente la retirada de subsidios federales redujo el ritmo inversor.
- Alemania, Dinamarca, Hungría y España: distintos modelos europeos. Dentro de Europa, Alemania representa el gran núcleo industrial. Es el mayor exportador neto europeo de tecnologías limpias. Su perfil está marcado por los vehículos eléctricos, que representan el 66% de sus exportaciones ‘cleantech’,mientras que una parte significativa de sus importaciones corresponde a baterías destinadas a la fabricación de automóviles. Dinamarca destaca por su especialización eólica. El 55% de sus exportaciones de tecnologías limpias corresponde a la energía eólica, reflejo de una industria con fuerte presencia internacional. Hungría se ha consolidado como un nodo relevante de baterías gracias a la llegada de grandes inversiones extranjeras. Empresas chinas han anunciado instalaciones allí, mientras fabricantes europeos y asiáticos amplían su presencia en el país. España aparece como uno de los grandes destinos recientes de inversión industrial limpia. Junto con Hungría concentra algunos de los mayores proyectos en construcción, especialmente relacionados con baterías y movilidad eléctrica.
El reto europeo: mantener capacidad industrial preservando cadenas de suministro internacionales competitivas
El análisis del European Clean Tech Atlas 2026 ilustra cómo la inversión extranjera ha sido clave para ampliar capacidades industriales domésticas, especialmente en baterías. “Las empresas surcoreanas lideraron la innovación mundial en baterías de ion-litio en la década de 2000 y, durante la década de 2010, construyeron fábricas en Europa para suministrar a los fabricantes de automóviles. Actualmente, las empresas surcoreanas operan dos tercios de la capacidad europea de fabricación de celdas de batería”, sostienen los autores.
Al mismo tiempo, la dependencia exterior genera debates sobre seguridad económica y soberanía tecnológica. El equipo de Bruegel señala que las autoridades europeas están aumentando la atención sobre el riesgo de depender de empresas extranjeras en tecnologías estratégicas.
Un millón de empleos en tecnologías limpias
Cuando se analiza el impacto de las ‘cleantech’ en la UE, un aspecto importante es el laboral. El informe asegura que más de 950.000 personas están trabajando ya en la producción de ocho tecnologías limpias: baterías, bioenergía, geotermia, bombas de calor, hidráulica, solar fotovoltaica, solar térmica y eólica. “Desde 2010 –sostiene el estudio–, el empleo ‘cleantech’ se ha duplicado y mantiene una trayectoria de rápido crecimiento. Sobre un total de 200 millones de personas empleadas en la UE, cuatro de cada mil trabajadores europeos desarrollan su actividad en tecnologías limpias”.
Distribución del empleo ‘cleantech’ europeo (2023):
- Operación y mantenimiento: 65%
- Fabricación: 16%
- Construcción: 15%
- Investigación: 4%
- Reciclaje: <1%
Los detallados análisis del Atlas ilustran bien cómo la transición limpia ya no es solo una cuestión energética o de sostenibilidad ambiental. Es parte de una carrera industrial global en la que Europa debe combinar políticas e incentivos que permitan desplegar tecnologías, mantener capacidad de fabricación y reducir riesgos de suministro. No es un balance sencillo.
Preguntas frecuentes sobre las ‘cleantech’ en Europa
¿Qué son las ‘cleantech’ o tecnologías limpias?
Las ‘cleantech’ son tecnologías, productos, servicios y procesos vinculados a ámbitos como la energía solar y eólica, las baterías, los vehículos eléctricos, las bombas de calor, las redes eléctricas avanzadas, el hidrógeno limpio y los procesos industriales bajos en carbono.
¿Por qué las ‘cleantech’ son estratégicas para Europa?
Porque su desarrollo afecta a la descarbonización, la competitividad industrial y la seguridad energética. Además, pueden contribuir a reducir la dependencia europea de los combustibles fósiles importados y están transformando las cadenas de suministro y las relaciones comerciales.
¿Qué peso tienen la energía solar y eólica en la electricidad de la Unión Europea?
En 2025, la energía eólica generó el 17% de la electricidad de la Unión Europea y la solar, el 12%. Los combustibles fósiles aportaron el 29%, mientras que la nuclear representó el 23%, la hidráulica el 12% y la bioenergía el 6%.
¿Qué papel tiene China en el mercado europeo de tecnologías limpias?
China es el principal proveedor de tecnologías limpias de la Unión Europea. En 2024, el 60% de las importaciones europeas de ‘cleantech’, por valor de 54.000 millones de euros, procedió de China, según los datos recogidos por el ‘European Clean Tech Atlas 2026’.
¿Cuánto invierte Europa en fabricar tecnologías limpias?
Desde 2016, las empresas han invertido al menos 118.000 millones de euros en instalaciones europeas para fabricar tecnologías limpias, entre ellas baterías, vehículos eléctricos, paneles solares, aerogeneradores y hierro de bajas emisiones.
¿Cuántos empleos generan las tecnologías limpias en la Unión Europea?
Más de 950.000 personas trabajan en la producción de ocho tecnologías limpias en la Unión Europea. Según el informe, el empleo vinculado a estas tecnologías se ha duplicado desde 2010.